Cuando se busca un coche nuevo o de segunda mano en este momento, el panorama ya no tiene mucho que ver con el de hace dos años. El sector automotriz está atravesando una fase de rápida recomposición, entre el aumento de las motorizaciones eléctricas, la ofensiva de los fabricantes chinos en Europa y las tensiones financieras en gigantes como Volkswagen o Stellantis. Aquí están las tendencias concretas que están redefiniendo el mercado en 2026.
Depreciación de los coches eléctricos de segunda mano: una ventana de compra real
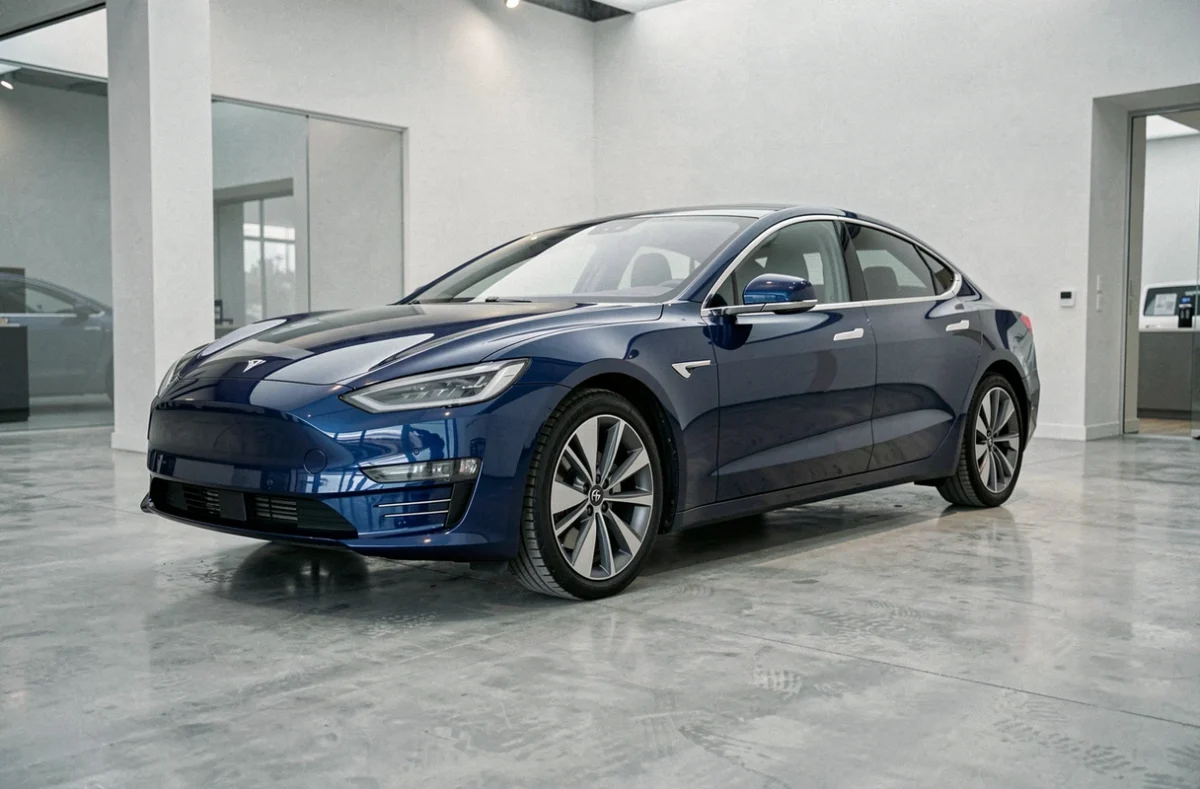
En el terreno, el hecho más destacado de este inicio de curso se refiere al mercado de coches eléctricos de segunda mano. Algunos modelos pierden más de la mitad de su valor en cinco años. Para un comprador, es una oportunidad directa: vehículos recientes, con baterías aún funcionales, se negocian a precios muy inferiores a su tarifa de catálogo original.
Esta depreciación masiva se explica por varios factores combinados. Los rápidos avances tecnológicos hacen que las generaciones anteriores sean menos atractivas sobre el papel, incluso cuando su autonomía sigue siendo suficiente para un uso diario. Las ventas de coches eléctricos de segunda mano han aumentado más del 50 % en Francia en el período reciente, señal de que los compradores comienzan a aprovechar estas oportunidades.
Se pueden encontrar las novedades en el sitio City Automobiles para seguir los modelos disponibles y las evoluciones tarifarias que acompañan este movimiento.
El punto de atención sigue siendo el estado de salud de la batería. Algunos países europeos comienzan a exigir la visualización del “State of Health” durante las transacciones, lo que estructura progresivamente el mercado y tranquiliza a los compradores. Sin esta información, estimar el valor real de un vehículo eléctrico de segunda mano sigue siendo incierto.
Cuota de mercado de los eléctricos en Europa: el térmico puro se convierte en minoría
Según el Consejo Internacional sobre Transporte Limpio, las baterías eléctricas representan aproximadamente el 22 % de las matriculaciones europeas entre enero y julio de 2026, lo que supone un aumento de cinco puntos en comparación con el mismo período de 2025. Los vehículos térmicos convencionales caen a menos del 30 % de las matriculaciones nuevas.
Este cambio no es anecdótico. Los híbridos ligeros y completos continúan su progreso, lo que significa que el térmico puro ya no es la norma en los concesionarios. Para las flotas de empresas y para los particulares, la elección de motorización se plantea ahora de manera sistemática.
Lo que cambia para la compra de un SUV o de un coche urbano
En el segmento de los SUV, la diversidad de la oferta eléctrica e híbrida ha explotado. Renault, Stellantis y Volkswagen ofrecen cada uno varias referencias en esta categoría. El sobrecoste en la compra en comparación con el térmico se reduce, especialmente gracias a las ayudas gubernamentales que persisten en Francia.
Para los coches urbanos, los retornos varían en este punto: algunos modelos eléctricos muestran una autonomía suficiente en la ciudad pero son limitados en la autopista. Se recomienda probar en su trayecto real antes de firmar.
Fabricantes chinos en Europa: una presión competitiva raramente cuantificada
Los contenidos de consumo suelen hablar de la “amenaza china” sin dar un orden de magnitud. Los análisis sectoriales estiman que los fabricantes chinos alcanzan cerca del 16 % de cuota de mercado en coches particulares en Europa a principios de 2026, frente a aproximadamente el 3 % cuatro años antes.
Este avance vertiginoso se basa en precios agresivos, una integración vertical de la cadena de baterías y vehículos eléctricos diseñados desde el principio para este tipo de motorización. Las marcas europeas reaccionan de manera desigual:
- Renault acelera en sus modelos eléctricos accesibles, con una estrategia de producción en Francia que le permite beneficiarse de los criterios del bono ecológico
- Stellantis reestructura su gama y considera cesiones de activos para sanear su tesorería, como muestra el proyecto de salida del accionariado de Aramis Group
- Volkswagen, enfrentado al mercado chino y a una transición eléctrica más rápida de lo previsto, anticipa un margen operativo que no superaría el 1 % en 2026
Volkswagen y Stellantis: las dificultades financieras de los grandes grupos
El caso de Volkswagen ilustra la presión que sufren los fabricantes históricos. El grupo alemán ha reducido sus previsiones de rentabilidad, invocando la degradación del mercado chino y cerca de diez mil millones de euros en elementos excepcionales. Un margen del 1 %, para un grupo de este tamaño, significa concretamente una capacidad de inversión reducida en los próximos modelos.
En el caso de Stellantis, la preparación de un plan de salida del accionariado de Aramis Group refleja una necesidad de liquidez. Dos bancos de inversión habrían sido mandatados para encontrar un comprador. Este movimiento confirma que la rentabilidad prima ahora sobre la diversificación en los grandes grupos automotrices.
Consecuencias para los compradores en Francia
Estas tensiones financieras no se limitan a los balances contables. Se traducen en ajustes de gama, plazos de entrega fluctuantes y a veces descuentos más generosos en concesionarios. Para quienes contemplan una compra nueva, el período actual ofrece un poder de negociación superior a lo normal en ciertos modelos en stock.
El mercado automotriz francés evoluciona rápidamente, entre el aumento estructural de lo eléctrico, la redistribución de cartas entre fabricantes europeos y asiáticos, y gigantes industriales que ajustan su estrategia bajo presión financiera. Seguir de cerca estos movimientos permite comprar en el momento adecuado, ya sea que se busque un SUV híbrido, un coche urbano eléctrico de segunda mano o un modelo térmico en fin de serie.